


കുടുംബ ബജറ്റിൽ പിഴക്കരുത്
text_fields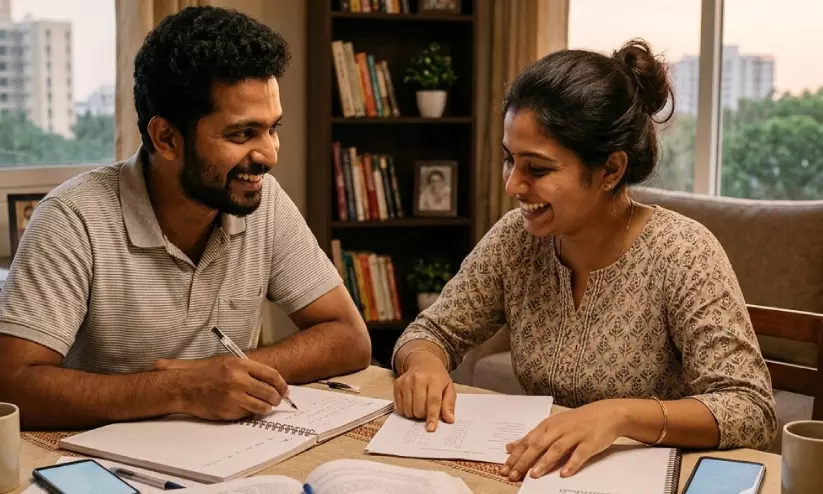
വിവാഹശേഷം വീട്ടുചെലവുകൾ, വായ്പാ തിരിച്ചടവ്, കുട്ടികളുടെ വിദ്യാഭ്യാസം, ഭാവിസമ്പാദ്യം തുടങ്ങിയവക്ക് സാമ്പത്തിക ആസൂത്രണം ആവശ്യമാണ്. രണ്ടുപേരും ജോലിചെയ്യുന്നവരായാലും ഒരാൾ മാത്രം വരുമാനം നേടുന്ന കുടുംബമായാലും വരുമാനം എങ്ങനെ ചെലവാക്കുന്നു, എത്ര സമ്പാദിക്കുന്നു, ഭാവിയിലേക്ക് എന്തെല്ലാം കരുതിവെക്കുന്നു എന്നതാണ് സാമ്പത്തിക ഭദ്രതക്ക് പ്രധാനം. വിവാഹശേഷം ശ്രദ്ധിക്കേണ്ട കാര്യങ്ങൾ നോക്കാം.
അക്കൗണ്ടുകൾ എങ്ങനെ ക്രമീകരിക്കാം?
വ്യക്തിഗത ബാങ്ക് അക്കൗണ്ടുകൾക്കൊപ്പം കുടുംബച്ചെലവുകൾക്കായി ജോയന്റ് അക്കൗണ്ടും പരിഗണിക്കാം. വാടക, പലചരക്ക്, വൈദ്യുതി ബിൽ, കുട്ടികളുടെ പഠനം തുടങ്ങിയ ചെലവുകൾക്കായി നിശ്ചിത തുക മാറ്റിവെക്കണം. ഇരുവരും ജോലിചെയ്യുന്നവരാണെങ്കിൽ വരുമാനത്തിനനുസരിച്ച് സംഭാവന നിശ്ചയിക്കാം. വ്യക്തിഗത ആവശ്യങ്ങൾക്കും സമ്പാദ്യത്തിനും തുക നീക്കിവെച്ച് ബജറ്റ് തയാറാക്കുന്നതും നല്ലതാണ്.
വേണം തുല്യ ഉത്തരവാദിത്തം
എല്ലാ കുടുംബങ്ങളിലും രണ്ടുപേരും ജോലിചെയ്യണമെന്നില്ല. എങ്കിലും വരുമാനം, ചെലവുകൾ, വായ്പകൾ, സമ്പാദ്യം, ഭാവി ആവശ്യങ്ങൾ എന്നിവയെക്കുറിച്ച് ഇരുവരും അറിഞ്ഞിരിക്കണം. വരുമാനം നേടാത്ത പങ്കാളിക്കും സാമ്പത്തിക തീരുമാനങ്ങളിൽ പങ്കാളിത്തം ഉറപ്പാക്കണം. വീട്ടുജോലികൾക്കും കുട്ടികളുടെ പരിചരണത്തിനും സാമ്പത്തിക മൂല്യമുണ്ടെന്ന തിരിച്ചറിവും പ്രധാനമാണ്.
മാസവരുമാനം ലഭിക്കുമ്പോൾ അത്യാവശ്യ ചെലവുകൾക്കും വായ്പ തിരിച്ചടവിനും സമ്പാദ്യത്തിനും ആദ്യം തുക മാറ്റിവെക്കണം. വരുമാനത്തിൽ വലിയ വ്യത്യാസമുള്ള ദമ്പതികൾ പൊതുചെലവുകൾ തുല്യമായി വീതിക്കുന്നതിനുപകരം വരുമാനത്തിന്റെ അനുപാതത്തിൽ പങ്കിടുന്നത് ഒരാളുടെ സാമ്പത്തിക സമ്മർദം കുറക്കും.
കുട്ടികളുടെ വിദ്യാഭ്യാസത്തിനായി നേരത്തേ സമ്പാദിക്കാം
കുട്ടികളുടെ ഉന്നത വിദ്യാഭ്യാസത്തിനും പ്രഫഷനൽ കോഴ്സുകൾക്കും വലിയ തുക ആവശ്യമായി വന്നേക്കാം. അതിനാൽ ഭാവിയിലെ വിദ്യാഭ്യാസച്ചെലവിലെ വർധന കൂടി കണക്കിലെടുത്ത് നേരത്തേ സമ്പാദ്യം തുടങ്ങണം. എല്ലാ മാസവും നിശ്ചിത തുക മാറ്റിവെക്കാം. ദീർഘകാല ലക്ഷ്യങ്ങൾക്ക് മ്യൂച്വൽ ഫണ്ട് എസ്.ഐ.പി പരിഗണിക്കാമെങ്കിലും നഷ്ടസാധ്യതയുണ്ട്. ലക്ഷ്യം അടുത്തെത്തുമ്പോൾ താരതമ്യേന സുരക്ഷിതമായ നിക്ഷേപങ്ങളിലേക്ക് മാറുന്നതും നല്ലതാണ്. പെൺകുട്ടികൾക്കായി കേന്ദ്രസർക്കാറിന്റെ സുകന്യ സമൃദ്ധി യോജനയും പി.പി.എഫ്, ബാങ്ക് നിക്ഷേപങ്ങൾ തുടങ്ങിയവയും പരിഗണിക്കാം. ഓരോ പദ്ധതിയുടെയും വ്യവസ്ഥകളും കാലാവധിയും മനസ്സിലാക്കിയശേഷം നിക്ഷേപിക്കണം.
അടിയന്തര ആവശ്യങ്ങൾക്കായി കരുതൽ ധനം
ജോലി നഷ്ടപ്പെടുക, ചികിത്സാച്ചെലവുകൾ വരിക തുടങ്ങിയ അപ്രതീക്ഷിത സാഹചര്യങ്ങൾ നേരിടാൻ മൂന്നുമുതൽ ആറുമാസത്തെ കുടുംബചെലവിന് തുല്യമായ തുക എമർജൻസി ഫണ്ടായി മാറ്റിവെക്കണം. എപ്പോൾ വേണമെങ്കിലും ഉപയോഗിക്കാവുന്ന രീതിയിൽ ബാങ്ക് സേവിങ്സ് അക്കൗണ്ടിലോ ലിക്വിഡ് ഫണ്ടുകളിലോ സൂക്ഷിക്കാം. കുട്ടികളുടെ വിദ്യാഭ്യാസത്തിനായി നീക്കിവെച്ച തുക ഇതിനായി ഉപയോഗിക്കരുത്.
ഇൻഷുറൻസ് പരിരക്ഷ ഉറപ്പാക്കാം
കുടുംബത്തിന്റെ സാമ്പത്തിക സുരക്ഷക്ക് മതിയായ ടേം ലൈഫ് ഇൻഷുറൻസും ഹെൽത്ത് ഇൻഷുറൻസും പരിഗണിക്കണം. പ്രധാന വരുമാനക്കാരന് എന്തെങ്കിലും സംഭവിച്ചാൽ ആശ്രിതരുടെ ജീവിതച്ചെലവുകളും കുട്ടികളുടെ വിദ്യാഭ്യാസവും മുടങ്ങാതിരിക്കാൻ ലൈഫ് ഇൻഷുറൻസ് സഹായിക്കും. ആശുപത്രിച്ചെലവുകൾ സമ്പാദ്യത്തെ ബാധിക്കാതിരിക്കാൻ ആരോഗ്യ ഇൻഷുറൻസും ആവശ്യമാണ്. നിലവിലെ പോളിസികളിലെ പരിരക്ഷയും ഒഴിവാക്കലുകളും ക്ലെയിം വ്യവസ്ഥകളും പരിശോധിക്കണം.
വായ്പകളും ക്രെഡിറ്റ് കാർഡ് ഇടപാടുകളും
ഭവന, വാഹന, വ്യക്തിഗത വായ്പകളുടെ തിരിച്ചടവുകൾ കുടുംബബജറ്റിൽ ഉൾപ്പെടുത്തണം. വരുമാനത്തിന്റെ വലിയൊരു ഭാഗം വായ്പകൾക്കായി ചെലവാകുന്നത് ഒഴിവാക്കണം. ക്രെഡിറ്റ് കാർഡ് ബില്ലുകൾ കൃത്യസമയത്ത് പൂർണമായി അടക്കണം. കുറഞ്ഞ തുക മാത്രം അടച്ച് ബാക്കി മാറ്റിവെക്കുന്നത് ഉയർന്ന പലിശക്ക് കാരണമാകും. പങ്കാളികൾ പരസ്പരം അറിയാത്ത വലിയ വായ്പകളോ സാമ്പത്തിക ബാധ്യതകളോ ഉണ്ടാകാതിരിക്കാനും ശ്രദ്ധിക്കണം.
മാസത്തിലൊരിക്കൽ സാമ്പത്തിക അവലോകനം
എല്ലാ മാസവും വരുമാനം, ചെലവുകൾ, സമ്പാദ്യം, നിക്ഷേപങ്ങൾ എന്നിവ വിലയിരുത്താൻ സമയം മാറ്റിവെക്കണം. വീടുവാങ്ങൽ, കുട്ടികളുടെ ഉന്നതവിദ്യാഭ്യാസം, വിരമിക്കലിനുശേഷമുള്ള ജീവിതം തുടങ്ങിയ ദീർഘകാല ലക്ഷ്യങ്ങൾക്കായി പദ്ധതികൾ തയാറാക്കുകയും ആവശ്യങ്ങൾക്കനുസരിച്ച് പുതുക്കുകയും വേണം.
പണം സമ്പാദിക്കുന്നതുപോലെ പ്രധാനമാണ് അത് ആസൂത്രണം ചെയ്യുന്നതും. പരസ്പര ധാരണ, സാമ്പത്തിക സുതാര്യത, ചെലവു നിയന്ത്രണം, കൃത്യമായ സമ്പാദ്യശീലം എന്നിവയാണ് കുടുംബത്തിന്റെ സാമ്പത്തിക സുരക്ഷയുടെ അടിസ്ഥാനം. ചെറിയ സമ്പാദ്യം പോലും കാലക്രമേണ വലിയ സാമ്പത്തിക കരുത്തായി മാറും.
Disclaimer: നൽകിയിരിക്കുന്ന വിവരങ്ങൾ പൊതുവായി ലഭ്യമായ സാമ്പത്തിക അറിവുകളുടെയും മാർഗനിർദേശങ്ങളുടെയും അടിസ്ഥാനത്തിൽ തയാറാക്കിയതാണ്. ഓരോ കുടുംബത്തിന്റെയും സാഹചര്യങ്ങൾക്കനുസരിച്ച് ആവശ്യമായ മാറ്റങ്ങൾ വരുത്തേണ്ടത് വായനക്കാരുടെ ഉത്തരവാദിത്തമാണ്. ഇവിടെ പരാമർശിച്ച നിർദേശങ്ങളും നിക്ഷേപമാർഗങ്ങളും എല്ലാവർക്കും ഒരുപോലെ അനുയോജ്യമാകണമെന്നില്ല. നിക്ഷേപ തീരുമാനങ്ങൾ എടുക്കുന്നതിനുമുമ്പ് വിദഗ്ധരുടെ ഉപദേശം തേടുക.