


എഫ്.ഡി വേണോ ചെറിയ സേവിങ്സ് സ്കീം വേണോ? പണം നിക്ഷേപിക്കുന്നതിന് മുമ്പ് ശ്രദ്ധിക്കേണ്ട 5 കാര്യങ്ങൾ
text_fields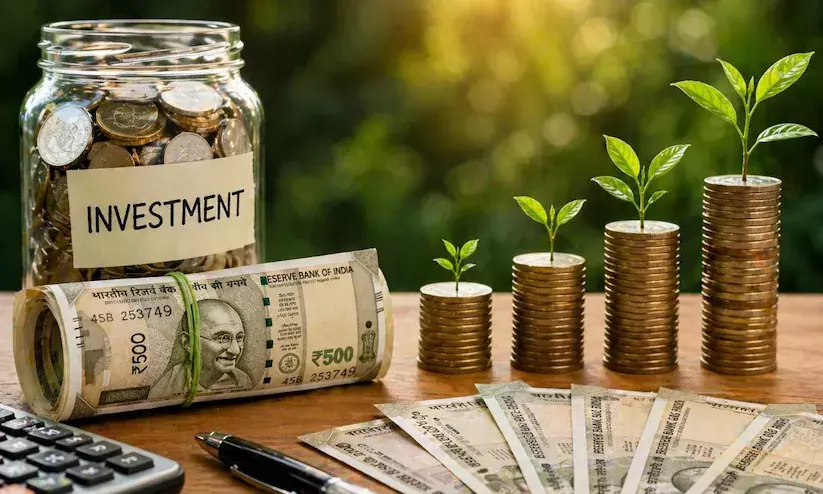

പണം നിക്ഷേപിക്കാൻ ഏറ്റവും ലളിതമായ മാർഗമായി ഫിക്സഡ് നിക്ഷേപങ്ങളെയാണ് പൊതുവെ ആളുകൾ പരിഗണിക്കുക. എന്നാൽ ഇതുകൂടാതെ കൂടുതൽ ആകർഷകമായ പലിശ നിരക്കുകൾ വാഗ്ദാനം ചെയ്യുന്ന സർക്കാർ പിന്തുണയുള്ള ചെറുകിട സമ്പാദ്യ പദ്ധതികളുമുണ്ട്. ഇവ രണ്ടും തമ്മിൽ തെരഞ്ഞെടുക്കുമ്പോൾ ആദായ നിരക്ക് മാത്രം നോക്കി തീരുമാനമെടുക്കുന്നത് തെറ്റിദ്ധാരണയുണ്ടാക്കിയേക്കും.
2026 ജൂലൈ മുതൽ സെപ്റ്റംബർ വരെയുള്ള പാദത്തിൽ ചെറുകിട സമ്പാദ്യ പദ്ധതികളുടെ നിരക്കുകളിൽ മാറ്റമില്ല. പി.പി.എഫ് (PPF) 7.1 ശതമാനവും, എൻ.എസ്.സി (NSC) 7.7 ശതമാനവും, എസ്.സി.എസ്.എസ് 8.2 ശതമാനവും, പോസ്റ്റ് ഓഫിസ് 5 വർഷ ടൈം ഡെപ്പോസിറ്റ് 7.5 ശതമാനവും ആദായം നൽകുന്നു. അതേസമയം, ബാങ്ക് എഫ്.ഡി നിരക്കുകൾ ഓരോ ബാങ്കിനും കാലാവധിക്കും അനുസരിച്ച് വ്യത്യാസപ്പെട്ടിരിക്കും. അതിനാൽ ഏത് അക്കമാണ് വലുത് എന്ന് നോക്കുന്നതിനേക്കാൾ അല്പം സങ്കീർണ്ണമാണ് ഈ താരതമ്യം.
നിക്ഷേപം നടത്തുന്നതിന് മുമ്പ് ശ്രദ്ധിക്കേണ്ട 5 പ്രധാന കാര്യങ്ങൾ താഴെ നൽകുന്നു:
1. നിക്ഷേപ തുക: നിങ്ങൾ എത്ര തുക നിക്ഷേപിക്കാൻ ആഗ്രഹിക്കുന്നു എന്നതാണ് ഒന്നാമത്തെ ഘടകം. പി.പി.എഫ് പോലെയുള്ള പദ്ധതികളിൽ കാണുന്ന വാർഷിക നിക്ഷേപ പരിധി സാധാരണയായി ബാങ്ക് എഫ്.ഡികൾക്ക് ഉണ്ടാകാറില്ല. പി.പി.എഫിൽ ഒരു സാമ്പത്തിക വർഷം പരമാവധി 1.5 ലക്ഷം രൂപ വരെ നിക്ഷേപിക്കാം. എന്നാൽ സീനിയർ സിറ്റിസൺസ് സേവിങ്സ് സ്കീമിൽ (SCSS) പരമാവധി 30 ലക്ഷം രൂപയാണ് നിക്ഷേപ പരിധി. അതിനാൽ വലിയൊരു തുക നിക്ഷേപിക്കാനുള്ളവർക്ക് എഫ്.ഡി ആയിരിക്കും കൂടുതൽ സൗകര്യപ്രദം.
2. പണത്തിന്റെ ആവശ്യകത (ലിക്വിഡിറ്റി): നിങ്ങൾക്ക് എപ്പോൾ പണം ആവശ്യമായി വരും എന്നതാണ് രണ്ടാമത്തെ കാര്യം. ബാങ്കിന്റെ നയങ്ങൾക്കനുസരിച്ച് പലിശ കുറയ്ക്കുകയും പിഴ ഈടാക്കുകയും ചെയ്യുമെങ്കിലും, സാധാരണയായി കാലാവധി പൂർത്തിയാകുന്നതിന് മുമ്പ് എഫ്.ഡി അവസാനിപ്പിക്കാൻ സാധിക്കും. എന്നാൽ ചെറുകിട സമ്പാദ്യ പദ്ധതികൾക്ക് പിൻവലിക്കലുമായി ബന്ധപ്പെട്ട് അതിന്റേതായ നിയമങ്ങളുണ്ട്, ചിലതിന് വളരെ വലിയ കാലാവധിയുമുണ്ട്.
ഉദാഹരണത്തിന്, പി.പി.എഫിന് 15 വർഷത്തെ കാലാവധിയുണ്ട്, നിശ്ചിത വ്യവസ്ഥകൾക്ക് വിധേയമായി മാത്രമേ ഇതിൽ നിന്ന് പണം പിൻവലിക്കാൻ കഴിയൂ. എൻ.എസ്.സിയുടെ കാലാവധി അഞ്ച് വർഷമാണ്. വീട് വാങ്ങാനോ വിദ്യാഭ്യാസത്തിനോ അത്യാവശ്യ ഘട്ടങ്ങളിലോ പണം വേണ്ടിവന്നാൽ ഈ വ്യത്യാസം വളരെ പ്രധാനമാണ്. ഉയർന്ന പലിശ കിട്ടുമെന്ന് കരുതി പണം അടച്ചിട്ടിട്ട്, പെട്ടെന്ന് പണം ആവശ്യമായി വരുമ്പോൾ മറ്റൊരു വായ്പയെടുക്കേണ്ടി വരുന്നത് ഗുണകരമല്ല.
3. നികുതി: മൂന്നാമത്തെ ഘടകം നികുതിയാണ്. ബാങ്ക് എഫ്.ഡിയിൽ നിന്ന് ലഭിക്കുന്ന പലിശക്ക് സാധാരണയായി നിക്ഷേപകന്റെ നികുതി നിയമങ്ങൾ അനുസരിച്ച് ആദായനികുതി ബാധകമാണ്. എന്നാൽ എല്ലാ ചെറുകിട സമ്പാദ്യ പദ്ധതികൾക്കും ഒരേ നികുതി ബാധ്യതയില്ല. പി.പി.എഫിന് പ്രത്യേക നികുതി ഇളവുകളുണ്ട്. എന്നാൽ എൻ.എസ്.സി, എസ്.സി.എസ്.എസ് തുടങ്ങിയ പദ്ധതികളിൽ നിന്നുള്ള ആദായത്തിന് നികുതി നൽകണം.
ഉയർന്ന നികുതി സ്ലാബിലുള്ള ഒരു നിക്ഷേപകനും കുറഞ്ഞ നികുതി നൽകുന്ന ഒരാളും തമ്മിൽ ലഭിക്കുന്ന അന്തിമ വരുമാനത്തിൽ വ്യത്യാസമുണ്ടാകും. അതിനാൽ നികുതിക്ക് മുമ്പുള്ള നിരക്ക് മാത്രം നോക്കുന്നത് അപൂർണ്ണമായ ഒരു ചിത്രമേ നൽകൂ.
4. നിക്ഷേപ ലക്ഷ്യവും ഘടനയും: നിക്ഷേപം എന്തിനുവേണ്ടിയുള്ളതാണ് എന്നതാണ് നാലാമത്തെ ഘടകം. പി.പി.എഫ് ദീർഘകാല സമ്പാദ്യത്തിനായാണ് രൂപകൽപ്പന ചെയ്തിരിക്കുന്നത്. എസ്.സി.എസ്.എസ് അർഹരായ മുതിർന്ന പൗരന്മാർക്ക് കൃത്യമായ ഇടവേളകളിൽ ആദായം വരുമാനം നൽകുന്നതിനാണ്.
പോസ്റ്റ് ഓഫിസ് പ്രതിമാസ വരുമാന അക്കൗണ്ടും കൃത്യമായ ഇടവേളകളിലെ വരുമാനം ലക്ഷ്യമിട്ടുള്ളതാണ്. ബാങ്കിനെയും ഉൽപ്പന്നത്തെയും ആശ്രയിച്ച് പ്രതിമാസമോ ത്രൈമാസമോ അല്ലെങ്കിൽ കാലാവധി കഴിയുമ്പോഴോ ആദായം ലഭിക്കുന്ന രീതിയിൽ എഫ്.ഡി ക്രമീകരിക്കാം.
5. സുരക്ഷ: പണത്തിന്റെ സുരക്ഷയും അത് എവിടെ സൂക്ഷിക്കുന്നു എന്നതുമാണ് അഞ്ചാമത്തെ ഘടകം. ബാങ്ക് നിക്ഷേപങ്ങൾക്ക് ഡി.ഐ.സി.ജി.സി (DICGC) ഇൻഷുറൻസ് പരിരക്ഷയുണ്ട്. ബാധകമായ നിയമങ്ങൾക്ക് വിധേയമായി, ഓരോ ബാങ്കിലും ഒരു നിക്ഷേപകന് മുതലും ആദായവും ഉൾപ്പെടെ 5 ലക്ഷം രൂപ വരെ പരിരക്ഷ ലഭിക്കും. അതിനാൽ വലിയ നിക്ഷേപങ്ങൾ വിവിധ ബാങ്കുകളിലായി വിഭജിച്ച് നിക്ഷേപിക്കുന്നത് അപകടസാധ്യത കുറയ്ക്കാൻ സഹായിക്കും.
ചെറുകിട സമ്പാദ്യ പദ്ധതികളെ സംബന്ധിച്ചിടത്തോളം അതാത് പാദങ്ങളിൽ സർക്കാർ പ്രഖ്യാപിക്കുന്ന നിരക്കാണ് ബാധകമാകുന്നത്, തുടർന്നുള്ള കാലയളവുകളിൽ നിരക്കുകൾ പരിഷ്കരിച്ചേക്കാം. ഇന്ന് ആകർഷകമായി തോന്നുന്ന ഒരു നിരക്ക് എക്കാലത്തേക്കും ഉറപ്പുള്ള ഒന്നായി കണക്കാക്കരുത്.
Don't miss the exclusive news, Stay updated
Subscribe to our Newsletter
By subscribing you agree to our Terms & Conditions.