


എഫ്.ഡിയോ എസ്.ഐ.പിയോ? പണം പെട്ടെന്ന് പിൻവലിക്കാൻ ഏതാണ് നല്ലത്?
text_fields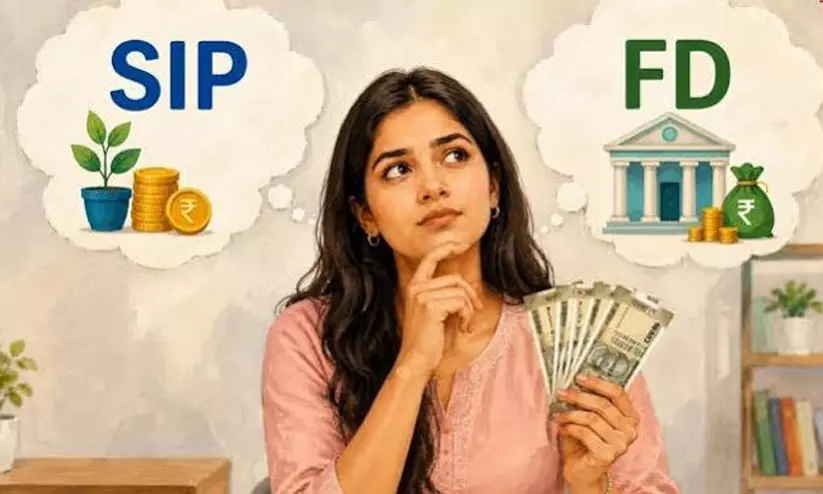

നിങ്ങളുടെ ബാങ്ക് അക്കൗണ്ടിൽ കുറച്ചു അധിക പണമുണ്ടെന്ന് കരുതുക. അത് വളരണമെന്ന് നിങ്ങൾ ആഗ്രഹിക്കുന്നു. ആ പണം സ്ഥിര നിക്ഷേപത്തിൽ നിക്ഷേപിച്ച് ഉറപ്പായ വരുമാനം നേടണോ, അതോ എസ്.ഐ.പി വഴി ഓഹരി വിപണിയിൽ നിക്ഷേപിച്ച് പണം വളരാൻ അവസരം നൽകണോ? ഇങ്ങനെ രണ്ട് ചോദ്യങ്ങൾ നിങ്ങളുടെ മുന്നിലുയരും. പല നിക്ഷേപകരെയും കുഴക്കുന്ന ചോദ്യമാണിത്.
എഫ്.ഡി സുരക്ഷിതത്വം തരുമ്പോൾ എസ്.ഐ.പി ദീർഘകാലാടിസ്ഥാനത്തിൽ മികച്ച സമ്പത്ത് വാഗ്ദാനം ചെയ്യുന്നു. ഒന്നിൽ ഉറപ്പുകളുണ്ടെങ്കിൽ മറ്റേതിൽ ഉയർന്ന വരുമാനത്തിനുള്ള സാധ്യതയോടൊപ്പം വിപണിയിലെ കയറ്റിറക്കങ്ങളും ഉണ്ട്. അപ്പോൾ, നിങ്ങൾ എവിടെയാണ് പണം നിക്ഷേപിക്കേണ്ടത്?
മികച്ച വരുമാനം നൽകുന്ന നിക്ഷേപ പദ്ധതി ഏതാണെന്ന് നോക്കുന്നതിനേക്കാൾ പണം എപ്പോഴാണ് ആവശ്യം, എന്തിനാണ് ആവശ്യം എന്നതിനെ ആശ്രയിച്ചാണ് ഇതിന്റെ ഉത്തരമെന്ന് സാമ്പത്തിക വിദഗ്ധർ പറയുന്നു. ആദ്യം നിക്ഷേപ പദ്ധതിയെക്കുറിച്ച് ചിന്തിക്കരുത്, പകരം നിങ്ങളുടെ സാമ്പത്തിക ലക്ഷ്യത്തെക്കുറിച്ച് ചിന്തിക്കുക.
നിക്ഷേപകർ പലപ്പോഴും പലിശ നിരക്കുകൾ താരതമ്യം ചെയ്തുകൊണ്ടോ അല്ലെങ്കിൽ ഏറ്റവും കൂടുതൽ വരുമാനം നൽകിയ മ്യൂച്വൽ ഫണ്ടുകൾ നോക്കിയോ ആണ് തുടരുന്നത്. അടുത്ത വർഷങ്ങളിൽ ഒരു നിശ്ചിത ആവശ്യത്തിന് പണം ഉറപ്പായും ആവശ്യമാണെങ്കിൽ ഫിക്സഡ് ഡെപ്പോസിറ്റാണ് പ്രധാനം. ലക്ഷ്യം 10 അല്ലെങ്കിൽ 20 വർഷങ്ങൾക്ക് ശേഷമാണെങ്കിൽ ഇക്വിറ്റി മ്യൂച്വൽ ഫണ്ടുകളിൽ നിക്ഷേപിക്കുന്നതാണ് കൂടുതൽ ഉചിതം.
ഹ്വസ്വ കാലത്തിനുള്ളിൽ പണം വേണമെന്നുള്ളവർക്ക് അത് സുരക്ഷിതമായി സൂക്ഷിക്കാനും ആവശ്യമുള്ളപ്പോൾ ലഭിക്കുകയും ചെയ്യുമെന്നുറപ്പുള്ള എഫ്.ഡി ആണ് തന്നെയാണുചിതം. അതേസമയം മ്യൂച്വൽ ഫണ്ട് തിരഞ്ഞെടുക്കുന്നവർക്ക് വിപണിയിലെ ചാഞ്ചാട്ടങ്ങളെ അതിജീവിച്ച് ദീർഘകാല വളർച്ച നേടാൻ കൂടുതൽ സമയമുണ്ട്.
എഫ്.ഡി വേണോ മ്യൂച്വൽ ഫണ്ട് വോണോ എന്നല്ല, മറിച്ച് എപ്പോഴാണ് പണം പിൻവലിക്കേണ്ടി വരുക എന്നതിന് നിക്ഷേപകന് വ്യക്തത ഉണ്ടായിരിക്കണം. നിക്ഷേപകർ പലപ്പോഴും വിട്ടുപോകുന്ന മറ്റൊരു പ്രധാന കാര്യമുണ്ട്. എസ്.ഐ.പി എന്നത് ഒരു നിക്ഷേപ ഉൽപ്പന്നമോ അസറ്റ് ക്ലാസോ അല്ല. നിശ്ചിത ഇടവേളകളിൽ നിശ്ചിത തുക നിക്ഷേപിക്കാനുള്ള ഒരു മാർഗം മാത്രമാണിത്. ഇക്വിറ്റി ഫണ്ട്, ഡെപ്ത് ഫണ്ട്, ഹൈബ്രിഡ് ഫണ്ട് അല്ലെങ്കിൽ മറ്റ് മ്യൂച്വൽ ഫണ്ട് വിഭാഗങ്ങളിൽ നിക്ഷേപിക്കാൻ എസ്.ഐ.പി ഉപയോഗിക്കാം. അതിനാൽ, എഫ്.ഡിയെയും എസ്.ഐ.പിയെയും നേരിട്ട് താരതമ്യം ചെയ്യുന്നത് ശരിയല്ല. എസ്.ഐ.പി വഴി തിരഞ്ഞെടുക്കുന്ന നിക്ഷേപം നിങ്ങളുടെ ലക്ഷ്യത്തിന് അനുയോജ്യമാണോ എന്നതാണ് യഥാർഥ ചോദ്യം.
ലക്ഷ്യം തൊട്ടടുത്തെത്തുമ്പോൾ സുരക്ഷിതത്വമാണ് പ്രധാനം
രണ്ട് വർഷത്തിന് ശേഷം നിങ്ങൾക്ക് 10 ലക്ഷം രൂപ ആവശ്യമുണ്ടെന്ന് കരുതുക. പണം കൈയിലുണ്ട്. എന്നാൽ വിപണിയിലെ അപകട സാധ്യതകൾ കണ്ട് അത് എവിടെ നിക്ഷേപിക്കുമെന്നതിലും ആശങ്ക് നിലനിൽക്കുന്നു. ഇത്തരം സാഹചര്യത്തിലാണ് എഫ്.ഡിക്ക് പ്രാധാന്യമുള്ളത്. അടുത്ത ഒന്നു മുതൽ മൂന്ന് വർഷത്തിനുള്ളിൽ ഉയർന്ന വരുമാനത്തിന് പിന്നാലെ പായുന്നതിനേക്കാൾ മൂലധന സുസ്ഥിരതക്കും പ്രവചനാതീതതക്കും പ്രാധാന്യമുള്ള എഫ്.ഡി കൂടുതൽ അനുയോജ്യമാണ്.
വരുമാനം നോക്കുമ്പോഴാണ് ഇക്വിറ്റി തിരഞ്ഞെടുക്കാനുള്ള പ്രലോഭനം ഉണ്ടാകുന്നത്. ചില ദീർഘകാലങ്ങളിൽ ഇക്വിറ്റി മ്യൂച്വൽ ഫണ്ടുകൾ പരമ്പരാഗത നിക്ഷേപങ്ങളേക്കാൾ വളരെ ഉയർന്ന വരുമാനം നൽകിയിട്ടുണ്ടെന്ന് കാണുന്ന നിക്ഷേപകർ അവ തിരഞ്ഞെടുക്കുന്നു. എന്നാൽ ഹ്രസ്വകാലത്തേക്ക് വിപണി പ്രവചനാതീതമായിരിക്കും.
2028 ജൂണിൽ പ്രോപ്പർട്ടി പെയ്മെന്റിനായി 20 ലക്ഷം രൂപ ആവശ്യമായി വരുന്ന ഒരാൾ ഇക്വിറ്റിയിൽ വലിയ രീതിയിൽ നിക്ഷേപിച്ചിരിക്കുന്നു എന്ന് കരുതുക. പെയ്മെന്റിന് തൊട്ടുമുമ്പ് വിപണി 25-30% ഇടിയുകയാണെങ്കിൽ ആ വ്യക്തിക്ക് നഷ്ടത്തിൽ വിൽക്കേണ്ടി വന്നേക്കാം.
എല്ലാ പണവും എഫ്.ഡിയിൽ സൂക്ഷിക്കുന്നതിലെ അപകടം
എഫ്.ഡികൾക്ക് മറ്റൊരു വെല്ലുവിളിയുണ്ട് പ്രത്യേകിച്ച് നിക്ഷേപ കാലാവധി ദീർഘകാലത്തേക്ക് നീളുമ്പോൾ അതിന് പണപ്പെരുപ്പം തടസമാകും.
വിരമിക്കലിനായി സമ്പാദിക്കുന്ന ഒരാളെ സംബന്ധിച്ച് പണപ്പെരുപ്പം ശരാശരി 6% ആണെങ്കിൽ ഇന്ന് 1 കോടി രൂപ വിലയുള്ള ഒരു വസ്തുവിന് 20 വർഷത്തിന് ശേഷം ഏകദേശം 3.2 കോടി രൂപയാകും. അതുകൊണ്ട് പണം സുരക്ഷിതമായി സൂക്ഷിക്കുന്നത് മാത്രം പോരാ. പണത്തിന്റെ വാങ്ങൽ ശേഷിയും നിലനിൽക്കണം.
പണപ്പെരുപ്പത്തിനും ടാക്സിനും ശേഷം എഫ്.ഡിയിൽ നിന്നുള്ള യഥാർഥ വരുമാനം വളരെ കുറവായിരിക്കാം. ഇവിടെയാണ് ഇക്വിറ്റി അധിഷ്ഠിത എസ്.ഐ.പികൾക്ക് മുൻതൂക്കം ലഭിക്കുന്നത്. ദീർഘകാലാടിസ്ഥാനത്തിൽ പണപ്പെരുപ്പത്തെ തോൽപ്പിക്കാൻ ഇക്വിറ്റിക്ക് കഴിയും. എന്നാൽ അതിന് ചാഞ്ചാട്ടങ്ങളെ നേരിടേണ്ടി വരും. റിട്ടേൺ ഗ്യാരണ്ടി ഉള്ളതല്ല.
നിങ്ങളുടെ റിസ്ക് എടുക്കാനുള്ള ശേഷി മാത്രം പോരാ
ഇക്വിറ്റിയിൽ നിക്ഷേപിക്കാൻ കഴിയുമോ എന്ന് തീരുമാനിക്കുമ്പോൾ നിക്ഷേപകർ ചെയ്യുന്ന മറ്റൊരു തെറ്റുണ്ട് - റിസ്ക് എടുക്കാനുള്ള താൽപ്പര്യവും റിസ്ക് എടുക്കാനുള്ള സാമ്പത്തിക ശേഷിയും തമ്മിലുള്ള വ്യത്യാസം തിരിച്ചറിയാത്തത്. വിപണിയിലെ ഏറ്റക്കുറച്ചിലുകൾ താങ്ങാൻ തനിക്ക് കഴിയുമെന്ന് നിങ്ങൾ സ്വയം കരുതും. എന്നാൽ രണ്ട് വർഷത്തിന് ശേഷം പണം ആവശ്യമുണ്ടെങ്കിൽ, ആ റിസ്ക് എടുക്കാനുള്ള സാമ്പത്തിക ശേഷി നിങ്ങൾക്ക് ഉണ്ടാകണമെന്നില്ല.
നിങ്ങൾക്ക് പെട്ടെന്ന് പണം ആവശ്യമുണ്ടെങ്കിൽ, അത് സംരക്ഷിക്കുന്നതിൽ ശ്രദ്ധ കേന്ദ്രീകരിക്കുക. നിങ്ങളുടെ കൈയിൽ സമയമുണ്ടെങ്കിൽ, അത് വളരാൻ അനുവദിക്കുക.
Don't miss the exclusive news, Stay updated
Subscribe to our Newsletter
By subscribing you agree to our Terms & Conditions.